银行结算手续费增值税专用发票(*金融服务*直接收费金融服务)账务处理实操(依据现行财税法规)
银行结算手续费:凭银行回单入账后取得增值税专用发票,账务该怎么入账?
——以中国建设银行开具的一张数电增值税专用发票为例(2026年10月修订)
【导读】
银行结算手续费金额小、笔数多,发票又常常滞后于扣款,是实务中最容易被做错的一类业务。典型情形是:手续费已经扣收,银行回单先到,企业按全额入账;若干天后才拿到增值税专用发票,此时进项税额需要单独拆出。
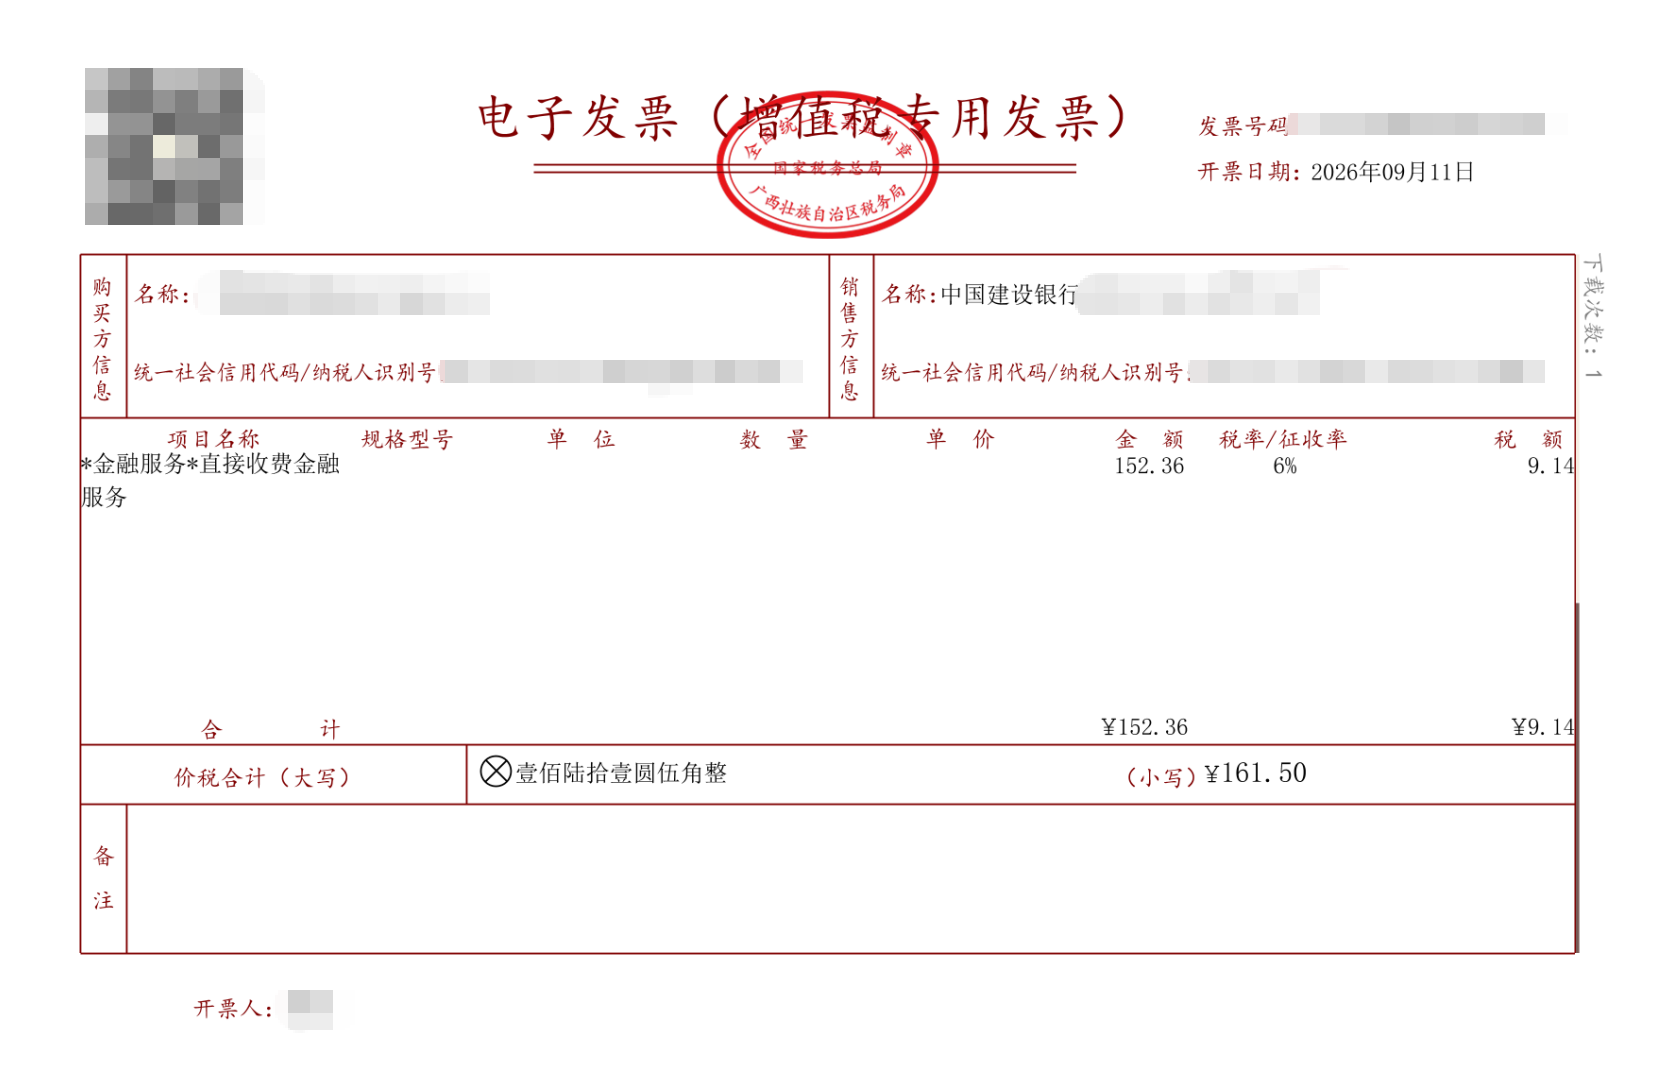
本文以一张真实发票为例:2026年9月11日取得中国建设银行开具的"电子发票(增值税专用发票)",项目名称为"*金融服务*直接收费金融服务",金额152.36元,税率6%,税额9.14元,价税合计161.50元(大写:壹佰陆拾壹圆伍角整)。
同时需要说明,2026年1月1日,《中华人民共和国增值税法》与《中华人民共和国增值税法实施条例》同步施行,《增值税暂行条例》同时废止。本文全部依据现行有效的规定作出。
场景:银行已扣手续费,先凭银行回单全额入账,后续收到电子专票(实务最常见)
1、扣款当月,凭银行扣款回单做账
分录:
借:财务费用 — 手续费 161.50
贷:银行存款 161.50
凭证摘要:支付建行银行结算手续费
2、后续收到建行开具的增值税电子专票,调整确认进项税额
财务软件(亿企代账、金蝶、用友)推荐分录(损益冲减采用借方红字,防止利润表取数异常):
借:应交税费 — 应交增值税(进项税额) 9.14
借:财务费用 — 手续费 -9.14
凭证摘要:收到建行手续费电子专票,调整确认进项税额
平衡校验:借方合计 9.14 + (-9.14)=0,借贷平衡;该笔分录不涉及银行存款,只调整进项税与财务费用。
手工账备选分录(电算化软件不建议使用):
借:应交税费 — 应交增值税(进项税额) 9.14
贷:财务费用 — 手续费 9.14
备用场景一:扣款当月同步取得电子专票
分录:
借:财务费用 — 手续费 152.36
借:应交税费 — 应交增值税(进项税额)9.14
贷:银行存款 161.50
摘要:支付建行结算手续费,取得增值税电子专票
备用场景二:小规模纳税人(无进项抵扣)
分录:
借:财务费用 — 手续费 161.50
贷:银行存款 161.50
申报与合规要点
增值税申报:一般纳税人在增值税发票综合服务平台勾选确认此发票,于增值税申报表附表二填报进项税额 9.14 元。
企业所得税:税前扣除金额为不含税金额 152.36 元。
资料留存:银行扣款回单、电子专票 OFD/PDF 文件一并归档备查;仅有银行回单不能作为企业所得税税前扣除的完整凭证。
风险区分:本发票属于日常结算手续费,可以抵扣进项;若是贷款业务配套的手续费、贷款利息,进项税额不允许抵扣。
附:主要法规依据
1.《中华人民共和国增值税法》,2024年12月25日第十四届全国人民代表大会常务委员会第十三次会议通过,自2026年1月1日起施行。主要涉及第十六条(扣税凭证)、第十条第三项(服务适用6%税率)、第九条(小规模纳税人标准)、第二十二条(不得抵扣进项税额的情形)、第三十四条(电子发票与纸质发票同等法律效力)。
2.《中华人民共和国增值税法实施条例》,国务院令第826号,2025年12月25日公布,自2026年1月1日起施行。主要涉及第十一条(扣税凭证种类)、第二十一条(购进贷款服务的利息及相关费用对应进项税额暂不得抵扣)、第三十七条(不得开具增值税专用发票的情形)。
3.《国家税务总局关于推广应用全面数字化电子发票的公告》,自2024年12月1日起在全国正式推广应用数电发票。数电发票为单一联次、与纸质发票具有同等法律效力,自带数字签名,无需加盖发票专用章即可入账归档;以纸质打印件入账的,应同时保存电子文件。
4.《国家税务总局关于取消增值税扣税凭证认证确认期限等增值税征管问题的公告》,国家税务总局公告2019年第45号,现行有效。
5.《企业所得税税前扣除凭证管理办法》,国家税务总局公告2018年第28号,全文有效。
6.《财政部 税务总局关于明确非应税交易等增值税有关事项的公告》,财政部 税务总局公告2026年第25号,自2026年9月1日起施行。该公告明确了"不得抵扣非应税交易"的具体情形并废止了部分原有条款,与本文主题关联度不高,但处理其他进项税额抵扣事项时需一并参考。
(说明:本文所述处理依据上述现行规定作出,具体执行时请结合企业纳税人身份、开户行的开票口径及主管税务机关的执行意见确定。)

感谢您的支持,我会继续努力的!
打开微信扫一扫,即可进行关注深圳会计网哦

下一篇:没有了
相关文章:
- [税务处理]银行结算手续费增值税专用发票(*金融服务*直接收费金融服务)账务处理实操(依据现行财税法规)
- [税务处理]2026 年现行税务规则下生产生活服务大类下商标注册代理费开票实操
- [税务处理]企业所得税亏损弥补:税务处理别“踩坑”
- [税务处理]2026年1月1日起实施的《中华人民共和国增值税法》,公办学校食堂收入是否需要申报增值税,应该当如何判断?
- [税务处理]12月初,发票开具系统升级后,涉税专业服务机构通过数电平台、乐企平台、税控系统开具八大类发票,需要验证是否已采集涉税专业服务协议,针对目前大家集中反映的几个问题,进行如下答复:
- [税务处理]先进制造业企业享受增值税加计抵减政策 进项税额具体如何确定?
- [税务处理]“其他应收款”稽查红线曝光!4条预警指标 5种平账方式
- [税务处理]网络货运:新增多项可抵扣进项税额
- [税务处理]上市公司重组过程中 根据交易实质认定“一揽子交易”
- [税务处理]增值税留抵税额: 吸收合并后可在新公司继续抵扣
相关推荐:
- [税务处理]“其他应收款”稽查红线曝光!4条预警指标 5种平账方式
- [税务处理]2025年深圳新办企业【个人所得税】税种启用方法深圳电子税务局【扣缴税款登记】个人所得税启用 业务变更为 涉税市场主体身份信息变更
- [税务处理]2025年深圳税务 新办风险纳税人 暂不可开具发票 纳税人风险监控事项查询 方法
- [税务处理]深圳股权转让所得个人所得税自行申报网上办 操作说明
- [税务处理]小规模纳税人增值税减免政策解析(2023年8月最新更新版)
- [税务处理]小型微利企业所得税优惠政策解读(2023年8月最新更新版)
- [税务处理]数电票(全电票)快速上手设置开票
- [税务处理]教你进税务数字账户一秒查询专用发票是否已认证抵扣
- [税务处理]2022年度企业所得税申报关联申报,六个常见问题请查收
- [税务处理]深圳会计实操手册—热点问答
- 银行结算手续费增值税专用发票(*金融服务*直接收费金融服务)账务处理实操(依据现行财税法规)
- 2026 年现行税务规则下生产生活服务大类下商标注册代理费开票实操
- 企业所得税亏损弥补:税务处理别“踩坑”
- 2026年1月1日起实施的《中华人民共和国增值税法》,公办学校食堂收入是否需要申报增值税,应该当如何判断?
- 12月初,发票开具系统升级后,涉税专业服务机构通过数电平台、乐企平台、税控系统开具八大类发票,需要验证是否已采集涉税专业服务协议,针对目前大家集中反映的几个问题,进行如下答复:
- 先进制造业企业享受增值税加计抵减政策 进项税额具体如何确定?
- “其他应收款”稽查红线曝光!4条预警指标 5种平账方式
- 网络货运:新增多项可抵扣进项税额
 粤公网安备 44030602003876号
